Préparer sa retraite
Mesurer l’écart entre vos revenus actuels et futurs, puis combiner PER, assurance-vie et épargne financière selon votre tranche marginale d’imposition.

J’accompagne les particuliers, les chefs d’entreprise et les professions libérales en Alsace pour structurer leur patrimoine, réduire leur fiscalité, préparer leur retraite et organiser leur transmission, en toute indépendance.

Impôt sur le revenu, épargne, retraite et protection de la famille.
DIRIGEANTSRémunération, holding, trésorerie, cession et transmission de l’entreprise.
PROFESSIONS LIBÉRALESRetraite et prévoyance du libéral, structure d’exercice, patrimoine privé.
Un conseiller en gestion de patrimoine indépendant ne travaille pas pour un établissement : il travaille pour vous. Voici ce qui change concrètement.
| Critère | Banque ou réseau | Hummel Invest & Patrimoine |
|---|---|---|
| Solutions proposées | Principalement les produits de l’établissement | Une sélection libre sur le marché, sans offre imposée |
| Angle d’analyse | Un besoin, un produit | Une vision globale : fiscalité, famille, entreprise, retraite et transmission |
| Objectifs commerciaux | Fixés par l’établissement | Aucun objectif de vente imposé |
| Interlocuteur | Peut changer au fil des mutations | Un interlocuteur unique, qui connaît votre dossier dans la durée |
| Recommandations | Souvent orales et ponctuelles | Écrites, chiffrées et justifiées, avec leurs risques |
| Suivi | À votre initiative | Des points réguliers pour ajuster la stratégie |
Un patrimoine ne se pilote pas de la même façon selon que vous êtes salarié, dirigeant ou en exercice libéral. Choisissez votre profil pour voir les priorités que j’étudie en premier.
Mesurer l’écart entre vos revenus actuels et futurs, puis combiner PER, assurance-vie et épargne financière selon votre tranche marginale d’imposition.
Retenir uniquement les dispositifs adaptés à votre situation, en comparant l’économie d’impôt au risque, à la liquidité et à la durée de blocage.
Rédiger une clause bénéficiaire sur mesure, anticiper les donations et protéger le conjoint survivant.
Arbitrer entre salaire et dividendes en intégrant impôt, cotisations sociales et droits à la retraite.
Étudier l’intérêt d’une holding pour réinvestir, financer des projets ou préparer une cession, avec ses contraintes.
Anticiper la fiscalité de la plus-value et la transmission familiale de l’entreprise, bien avant l’opération.
Compléter des régimes obligatoires souvent insuffisants et sécuriser vos revenus en cas d’arrêt de travail.
Comparer exercice individuel, société d’exercice libéral et société de participation selon vos revenus et vos projets.
Diversifier pour ne pas dépendre uniquement de la valeur de votre cabinet ou de votre clientèle.
Chaque situation est unique : parlons de la vôtre →
Fiscalité, placements, retraite, transmission : chaque expertise dispose de sa page détaillée, avec ses enjeux, ses solutions et les risques à connaître.
Faire le point sur votre situation pour identifier les axes d’optimisation et structurer vos décisions.
En savoir plus →Une stratégie d’investissement adaptée à vos objectifs, à votre horizon et à votre profil de risque.
En savoir plus →Réduire votre imposition avec des stratégies cohérentes, sans sacrifier la liquidité ni la sécurité.
En savoir plus →Une épargne structurée pour sécuriser et faire évoluer votre capital selon vos projets de vie.
En savoir plus →Anticiper votre retraite pour sécuriser votre niveau de vie futur, avec le PER et l’assurance-vie.
En savoir plus →Donations, clause bénéficiaire, démembrement : organiser la transmission dans les meilleures conditions.
En savoir plus →Rémunération, fiscalité et structuration du patrimoine privé et professionnel du chef d’entreprise.
En savoir plus →Un premier échange permet de faire le point sur votre situation et d’identifier vos priorités.
Échangeons →Les quatre étapes de mon accompagnement en gestion de patrimoine, de la première rencontre au suivi dans la durée.
Un moment d’écoute pour comprendre votre situation, vos objectifs et vos contraintes.
Analyse complète : actifs, fiscalité, protection de la famille, retraite et transmission.
Des recommandations argumentées et indépendantes, avec leurs avantages, leurs coûts et leurs risques.
Des points réguliers pour ajuster la stratégie à l’évolution de votre vie et de la loi.
Quelques décisions prises trop tard, ou sans vision d’ensemble, peuvent coûter des dizaines de milliers d’euros. Pour chacune : le risque, et mon conseil.
Pour les primes versées avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €. Après 70 ans, l’abattement tombe à 30 500 €, à partager entre tous les bénéficiaires.
Mon conseil : anticiper les versements importants avant cet âge et répartir intelligemment entre contrats.
L’abattement de 152 500 € s’applique par bénéficiaire. Une clause mal rédigée peut transmettre au mauvais moment, à la mauvaise personne, ou gaspiller des abattements.
Mon conseil : une clause sur mesure, relue à chaque événement de vie (mariage, naissance, divorce).
Depuis le 1er janvier 2026, la flat tax est passée de 30 % à 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux) sur la plupart des revenus du capital.
Mon conseil : comparer rémunération, dividendes, barème progressif et remontée en holding avant chaque distribution.
L’économie d’impôt dépend de votre tranche marginale : 1 000 € déduits font économiser 300 € à 30 %, mais 410 € à 41 %. Et la sortie sera imposée.
Mon conseil : calibrer les versements sur votre tranche actuelle et votre tranche probable à la retraite.
Chaque parent peut donner 100 000 € par enfant en franchise de droits, et cet abattement se recharge tous les 15 ans. Commencer tard, c’est en perdre l’usage.
Mon conseil : un calendrier de donations, combiné au démembrement de propriété quand c’est pertinent.
Pour beaucoup de dirigeants et de libéraux, l’outil professionnel représente l’essentiel du patrimoine. Sa valeur à la sortie reste incertaine.
Mon conseil : construire en parallèle un patrimoine privé diversifié, à l’abri des aléas de l’activité.
Règles fiscales à jour au 18 novembre 2026. Ces informations sont générales : seule une étude de votre situation permet de valider une stratégie.
Trois situations types, chiffrées avec les règles en vigueur, pour illustrer l’impact d’un conseil patrimonial.
Exemples illustratifs et non contractuels, fondés sur la réglementation fiscale en vigueur en 2026. Ils ne constituent pas une recommandation personnalisée : chaque stratégie dépend de votre situation complète.
Gratuits et sans inscription : estimez votre épargne future, votre capacité d’emprunt, votre impôt ou les droits de succession de vos proches.
Simulation pédagogique, non contractuelle, hors fiscalité et frais. Les performances passées ne préjugent pas des performances futures ; un placement non garanti comporte un risque de perte en capital.
Choisissez ce qui compte le plus pour vous aujourd’hui : je vous indique par où commencer.
« J’apporte un intérêt fondamental à la pédagogie avec les personnes que j’accompagne. »
Mon indépendance me permet de sélectionner librement les solutions les plus pertinentes du marché, sans objectif de vente imposé ni produit standardisé. Mon engagement : défendre exclusivement vos intérêts, avec un conseil transparent et de long terme.
Écoute, bilan patrimonial, objectifs, stratégie et suivi : la méthode en quatre étapes.
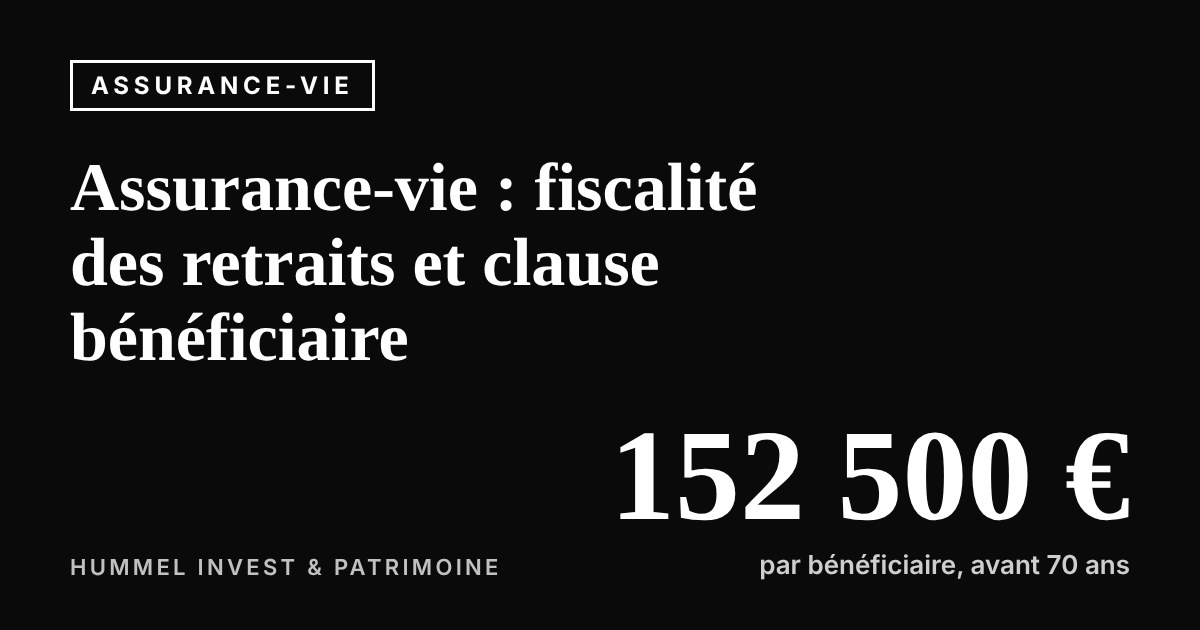
Retraits avant ou après 8 ans, abattements et transmission, avec exemples chiffrés.
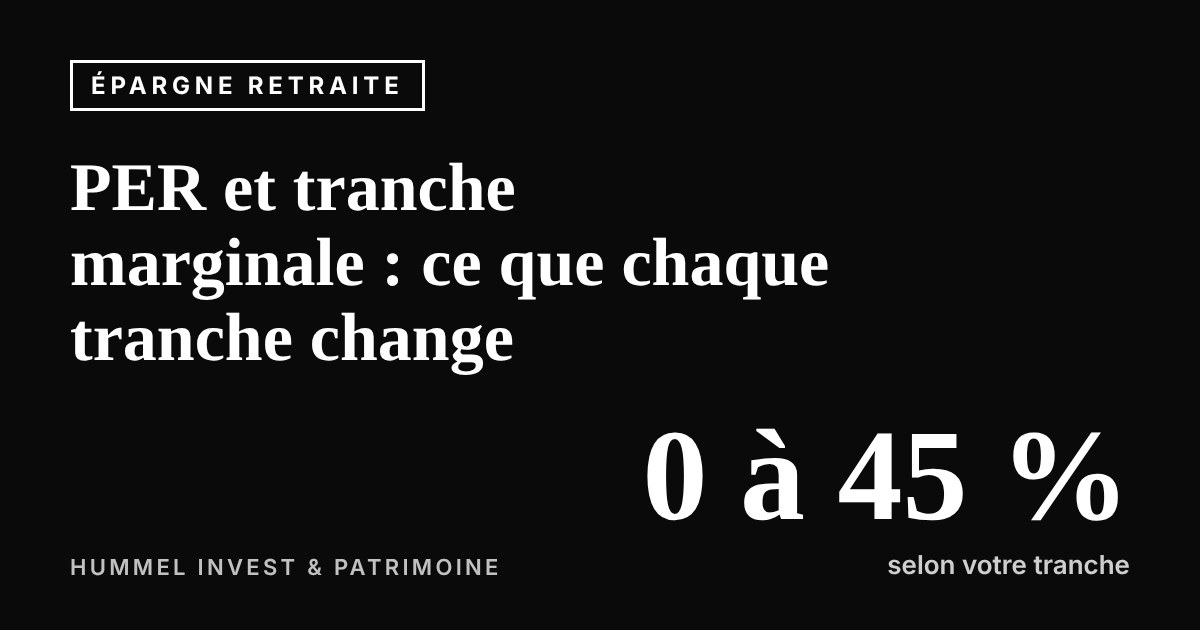
Selon votre tranche, un versement sur PER ne fait pas économiser le même impôt.
Au cabinet à Strasbourg, à Haguenau ou en visio : un premier échange confidentiel pour comprendre vos objectifs et identifier vos priorités.
Je vous réponds personnellement. Vos informations restent strictement confidentielles.
Une question qui n’est pas listée ? Écrivez-moi, je vous réponds personnellement.
Un conseiller en gestion de patrimoine (CGP) analyse l’ensemble de votre situation (revenus, épargne, immobilier, fiscalité, famille, projets) pour bâtir une stratégie cohérente : structurer vos investissements, optimiser votre fiscalité, préparer votre retraite et organiser la transmission. Indépendant, il n’est lié à aucune banque ni à aucun assureur.
Il n’existe pas de seuil minimum strict. L’accompagnement dépend surtout de vos objectifs : réduire vos impôts, préparer votre retraite ou structurer votre épargne. Même un patrimoine en construction gagne à être bien orienté dès le départ.
L’optimisation fiscale, la répartition de vos investissements, la structuration de votre épargne, la protection de votre famille et la préparation de la transmission. Chaque stratégie est construite sur mesure, à partir d’un bilan complet.
Oui. Mon indépendance me permet de sélectionner les solutions les plus pertinentes du marché en toute objectivité, sans être limité à une offre unique ni soumis à un objectif de vente.
C’est avant tout un moment d’écoute : nous faisons le point sur votre situation, vos objectifs et vos enjeux, puis nous envisageons les premières pistes d’accompagnement. Il a lieu au cabinet à Strasbourg, à Haguenau ou en visio.
Assurance-vie, plan d’épargne retraite (PER), PEA, compte-titres et d’autres supports selon votre profil, pour construire une stratégie diversifiée, adaptée à votre horizon et à votre tolérance au risque.
Votre banque propose principalement ses propres produits et répond à des objectifs commerciaux. Un conseiller indépendant sélectionne librement les solutions du marché et analyse l’ensemble de votre situation (fiscalité, famille, entreprise, retraite, transmission) avant de recommander quoi que ce soit, par écrit et avec les risques associés.
Oui. Pour les dirigeants : arbitrage entre rémunération et dividendes, holding, trésorerie, préparation de la cession ou de la transmission. Pour les professions libérales : retraite et prévoyance, choix de la structure d’exercice et constitution d’un patrimoine indépendant de l’activité.
Oui. Depuis le 1er janvier 2026, le prélèvement forfaitaire unique (PFU) est passé de 30 % à 31,4 % pour la plupart des revenus du capital (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), à la suite de la hausse de la CSG votée dans la loi de financement de la Sécurité sociale pour 2026. Certains placements, comme l’assurance-vie, ne sont pas concernés par cette hausse : c’est le moment de revoir l’arbitrage entre vos enveloppes.
Oui. Votre situation évolue, la fiscalité aussi : des points réguliers permettent d’ajuster votre stratégie et de rester aligné avec vos projets.
Le cabinet est à Strasbourg et les rendez-vous ont lieu à Strasbourg et Haguenau, dans tout le Bas-Rhin et en Alsace. L’accompagnement est aussi possible à distance, partout en France.
Un premier échange pour comprendre vos objectifs et identifier les leviers à activer en priorité.